
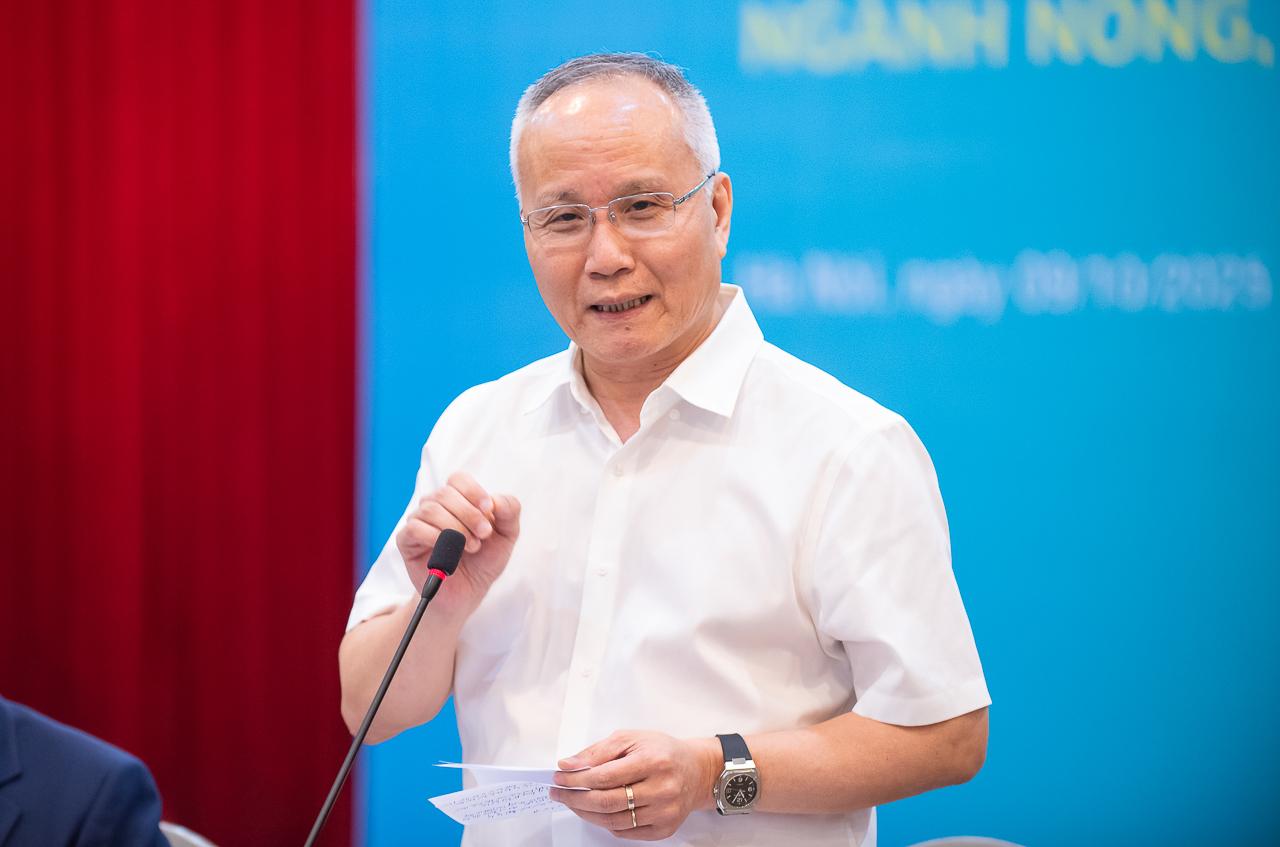
 Ngày 9.10 tại Hà Nội, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp với 8 hiệp hội ngành hàng trong lĩnh vực nông nghiệp tổ chức Hội thảo “Tháo gỡ vướng mắc về chính sách thuế giá trị gia tăng với ngành nông, lâm, thủy sản”.
Theo phản ánh của các hiệp hội ngành hàng, một số quy định trong Luật Thuế giá trị gia tăng (GTGT) số 48/2024/QH15 có hiệu lực từ ngày 1/7/2025, vẫn bộc lộ nhiều bất cập, chưa thật sự phù hợp với đặc thù sản xuất, kinh doanh trong lĩnh vực nông, lâm, thủy sản. Những vướng mắc chính tập trung vào việc xác định đối tượng chịu thuế, mức thuế suất áp dụng và quy trình hoàn thuế, gây lo ngại về khả năng phát sinh khó khăn cho doanh nghiệp và người sản xuất.

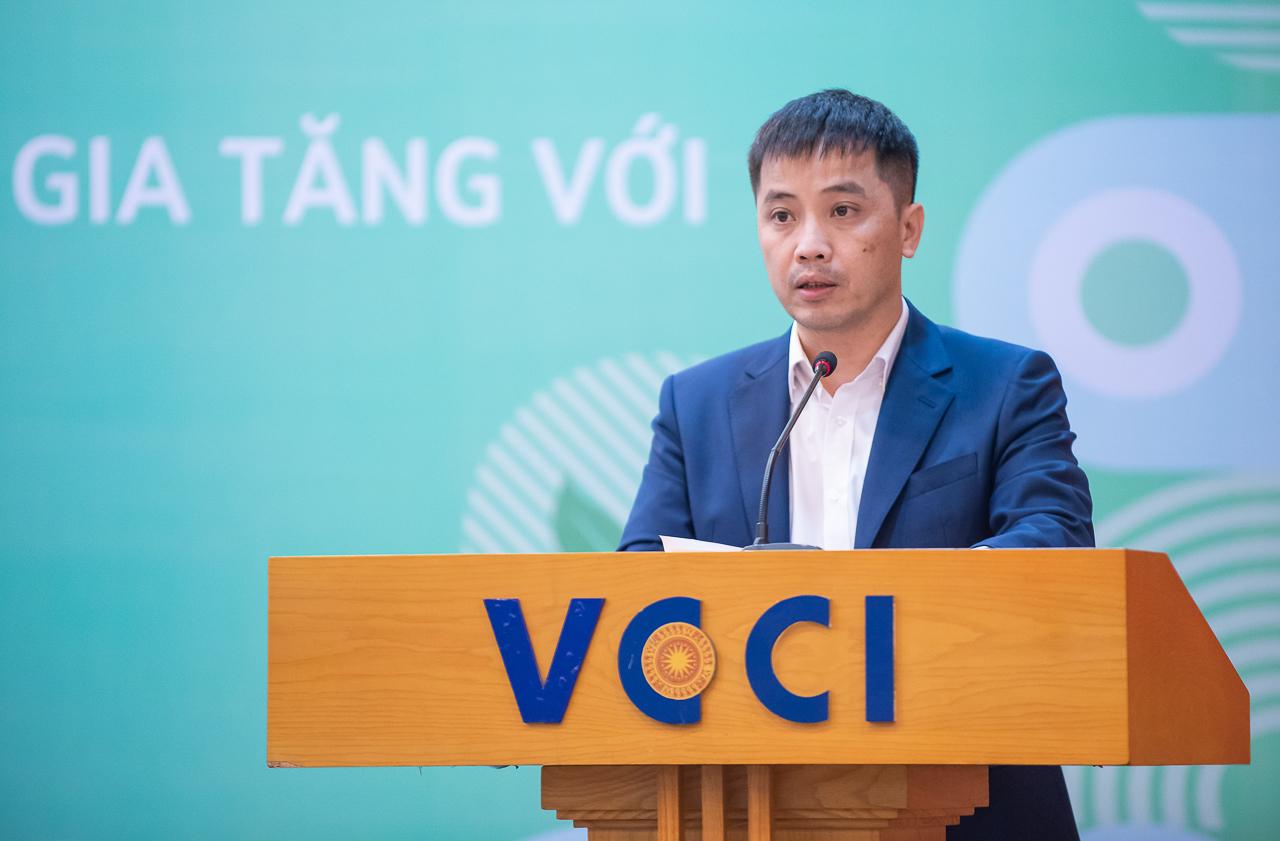


Hội thảo khép lại với kỳ vọng tạo ra cơ sở quan trọng để hoàn thiện chính sách thuế giá trị gia tăng theo hướng công bằng, minh bạch và ổn định, góp phần thúc đẩy sản xuất - kinh doanh phát triển, nâng cao năng lực cạnh tranh của ngành nông nghiệp, đồng thời bảo đảm nguồn thu ngân sách bền vững cho Nhà nước.
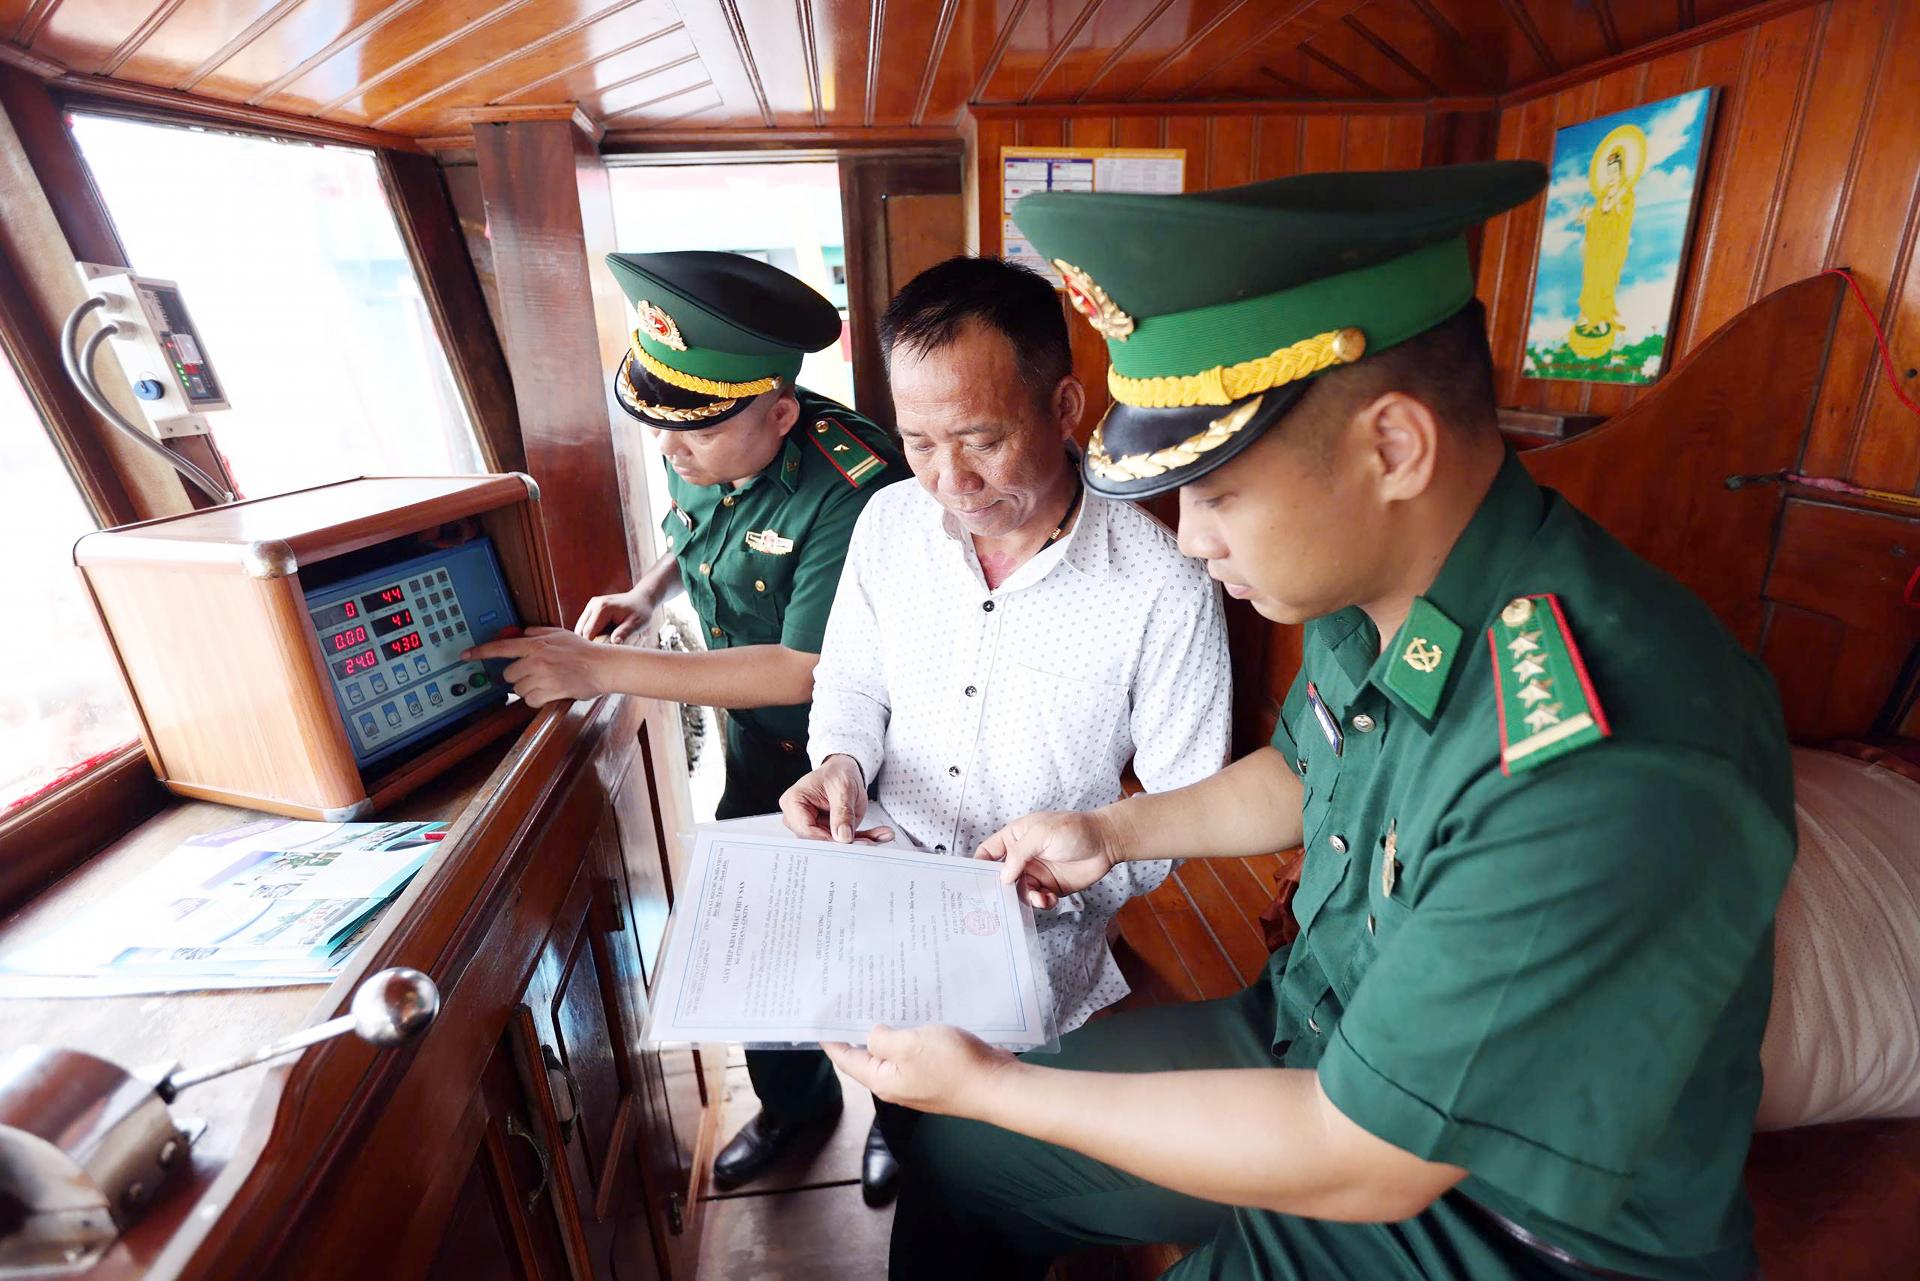
Văn bản hợp nhất số 81/2026/VBHN-TT-BNNMT hệ thống các quy định về đăng kiểm viên, an toàn kỹ thuật, đăng ký, nhập khẩu tàu cá, đánh dấu tàu và phân loại, công bố mở, đóng cảng cá.
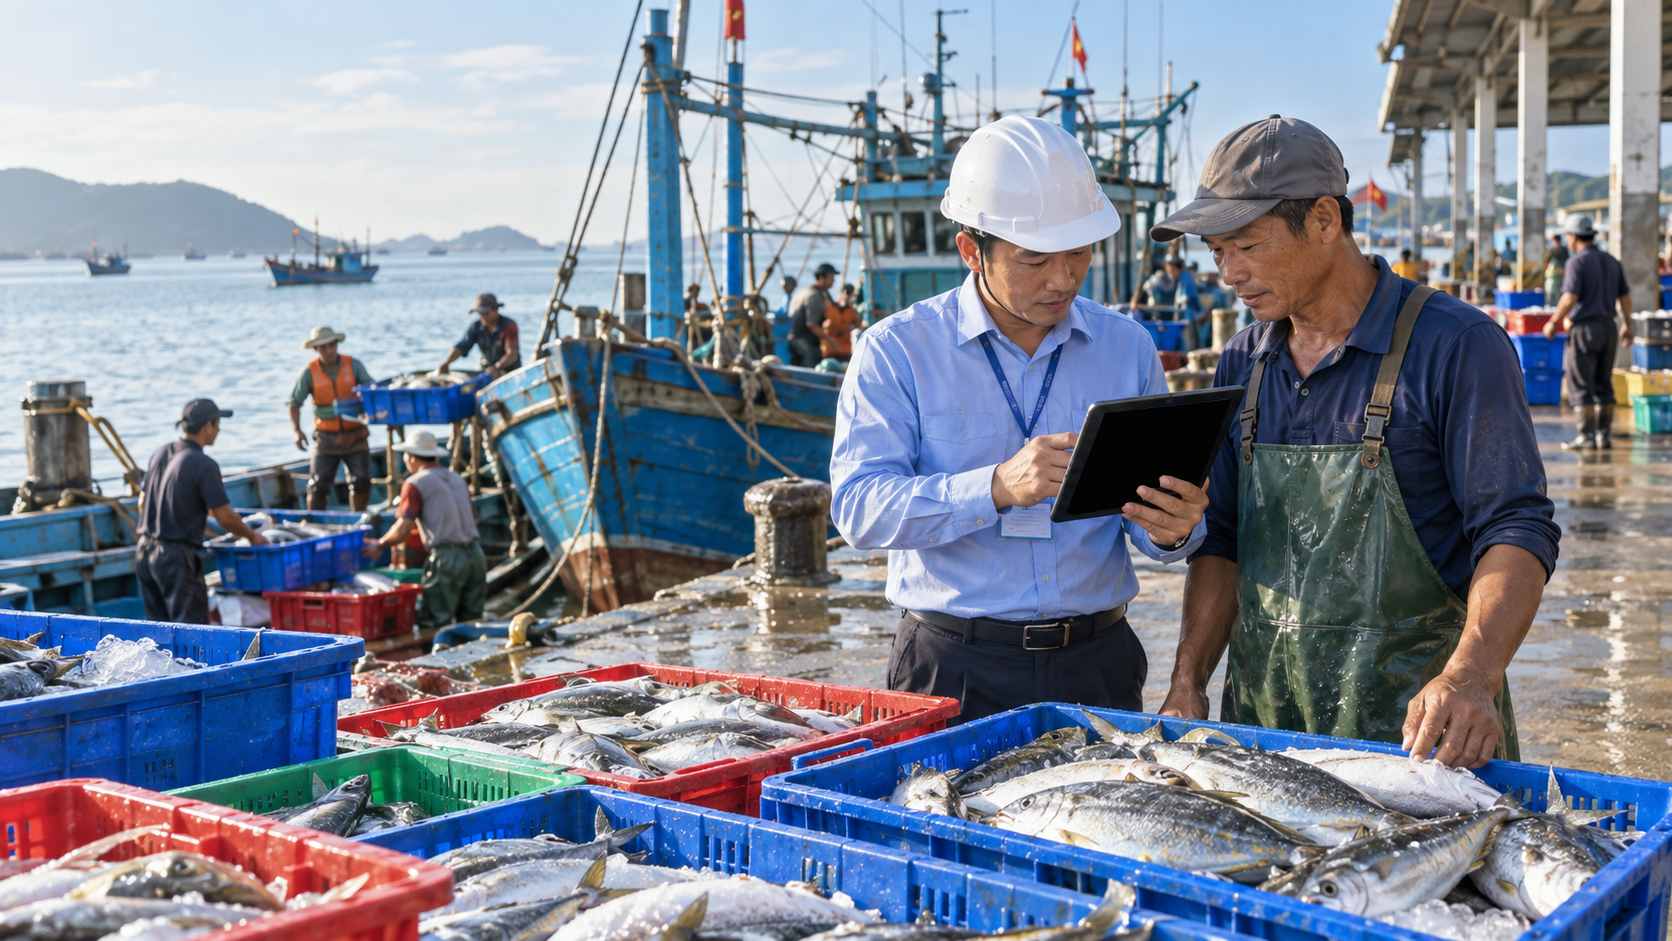
Văn bản hợp nhất số 80/2026/VBHN-TT-BNNMT hệ thống đầy đủ quy định về nhật ký khai thác, kiểm tra tàu cá, giám sát sản lượng tại cảng, quản lý tàu cá vi phạm IUU và chứng nhận nguồn gốc thủy sản khai thác.
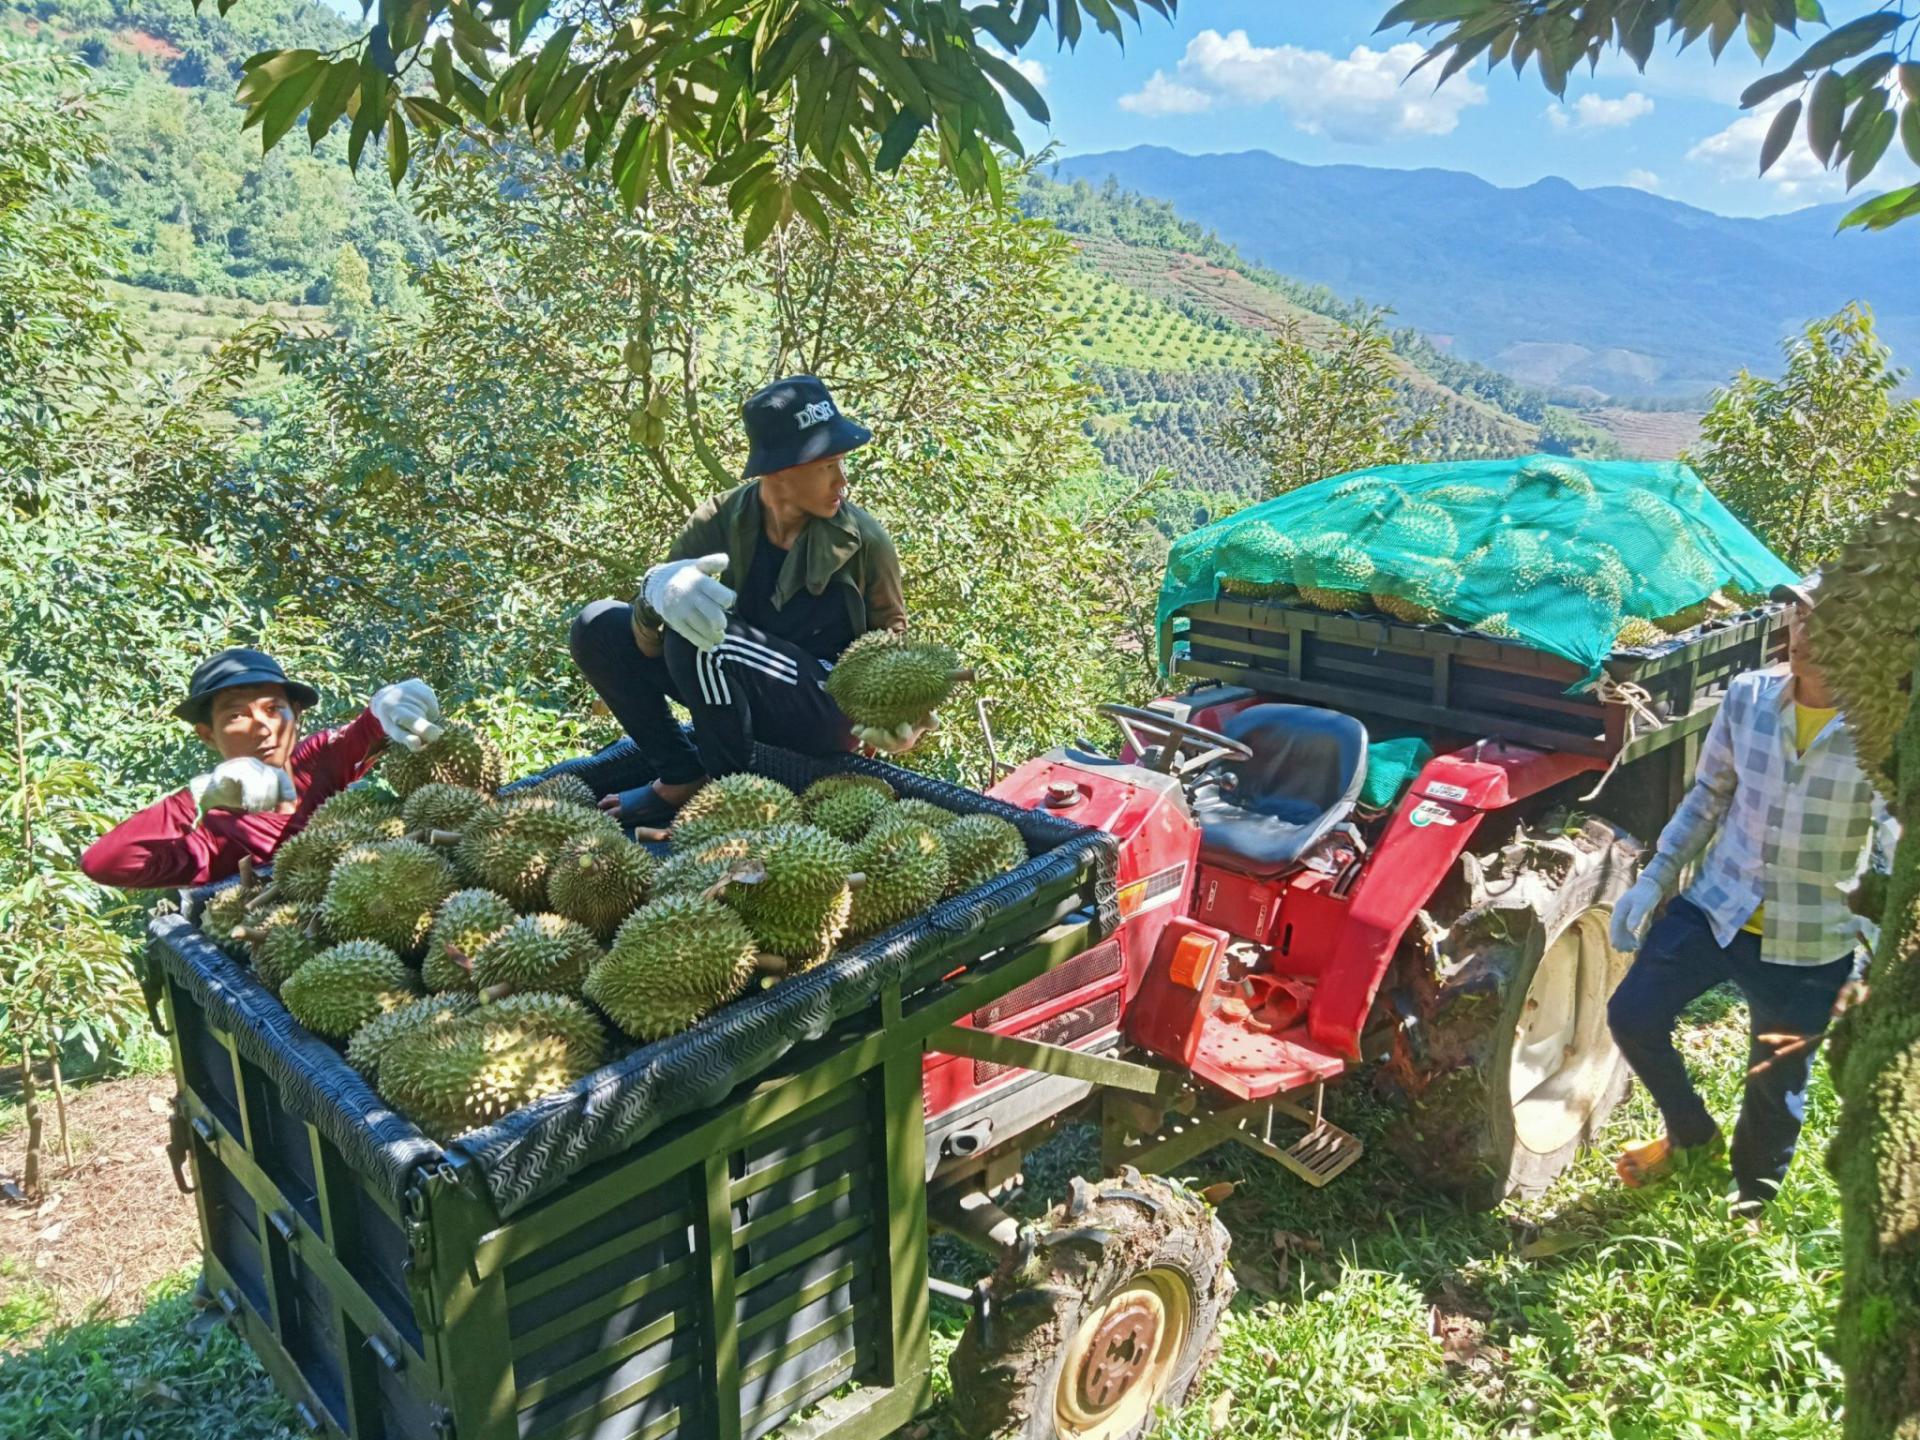
Nghị quyết số 36/2026/NQ-CP tháo gỡ nhiều vướng mắc trong cấp, quản lý mã số vùng trồng, mã số cơ sở đóng gói, phân quyền mạnh hơn cho cấp xã và chuyển dần từ tiền kiểm sang hậu kiểm. Song với sầu riêng xuất khẩu, thủ tục thuận lợi hơn cũng đồng nghĩa trách nhiệm của người sản xuất, doanh nghiệp và cơ quan quản lý phải rõ hơn. Mã số chỉ có giá trị khi gắn với vùng trồng thực, sản lượng thực và có thể truy xuất đến từng lô hàng.
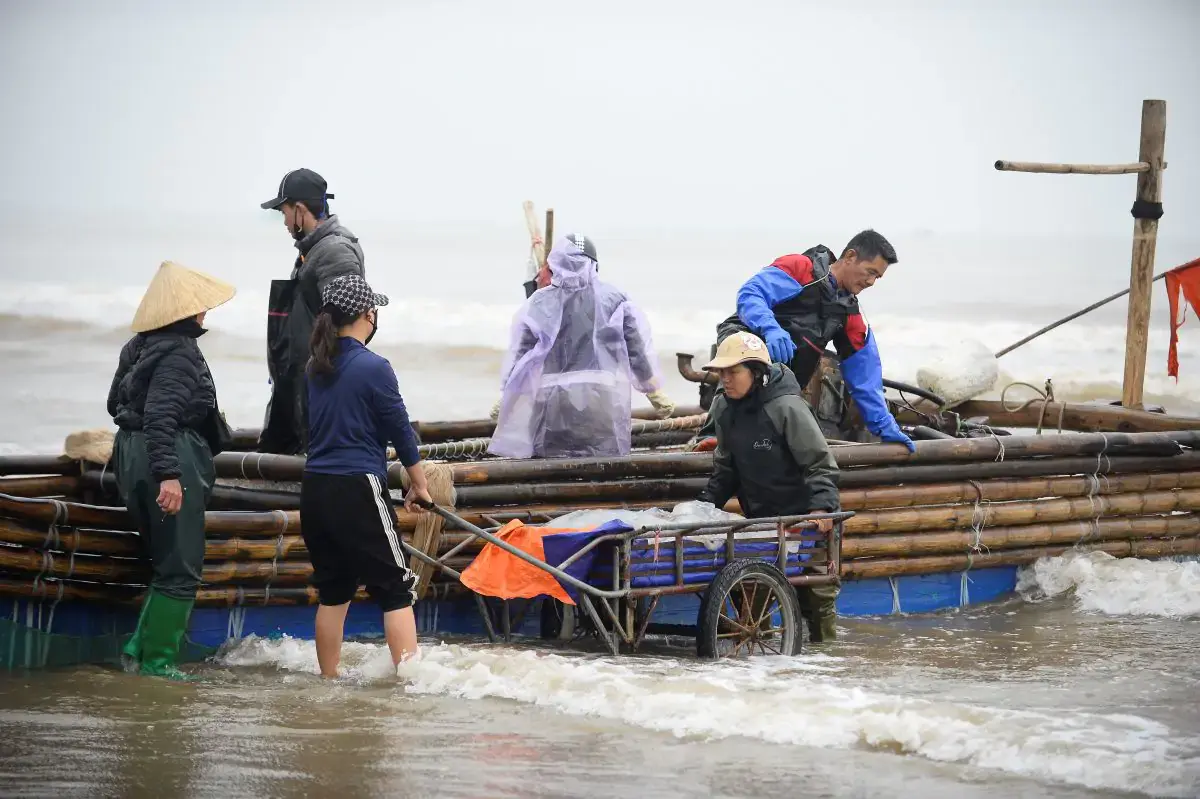
Biển có thể mở ra những không gian phát triển mới, nhưng sức chịu tải của biển không phải là vô hạn. Từ quyền tiếp cận biển của người dân, sự tham gia của cộng đồng đến kiểm soát nguồn thải, phục hồi môi trường và bảo tồn đa dạng sinh học ngoài vùng biển quốc gia, dự thảo Luật Tài nguyên, môi trường biển và hải đảo cho thấy một yêu cầu xuyên suốt: phát triển kinh tế biển phải đi cùng trách nhiệm bảo vệ môi trường và sinh kế lâu dài.
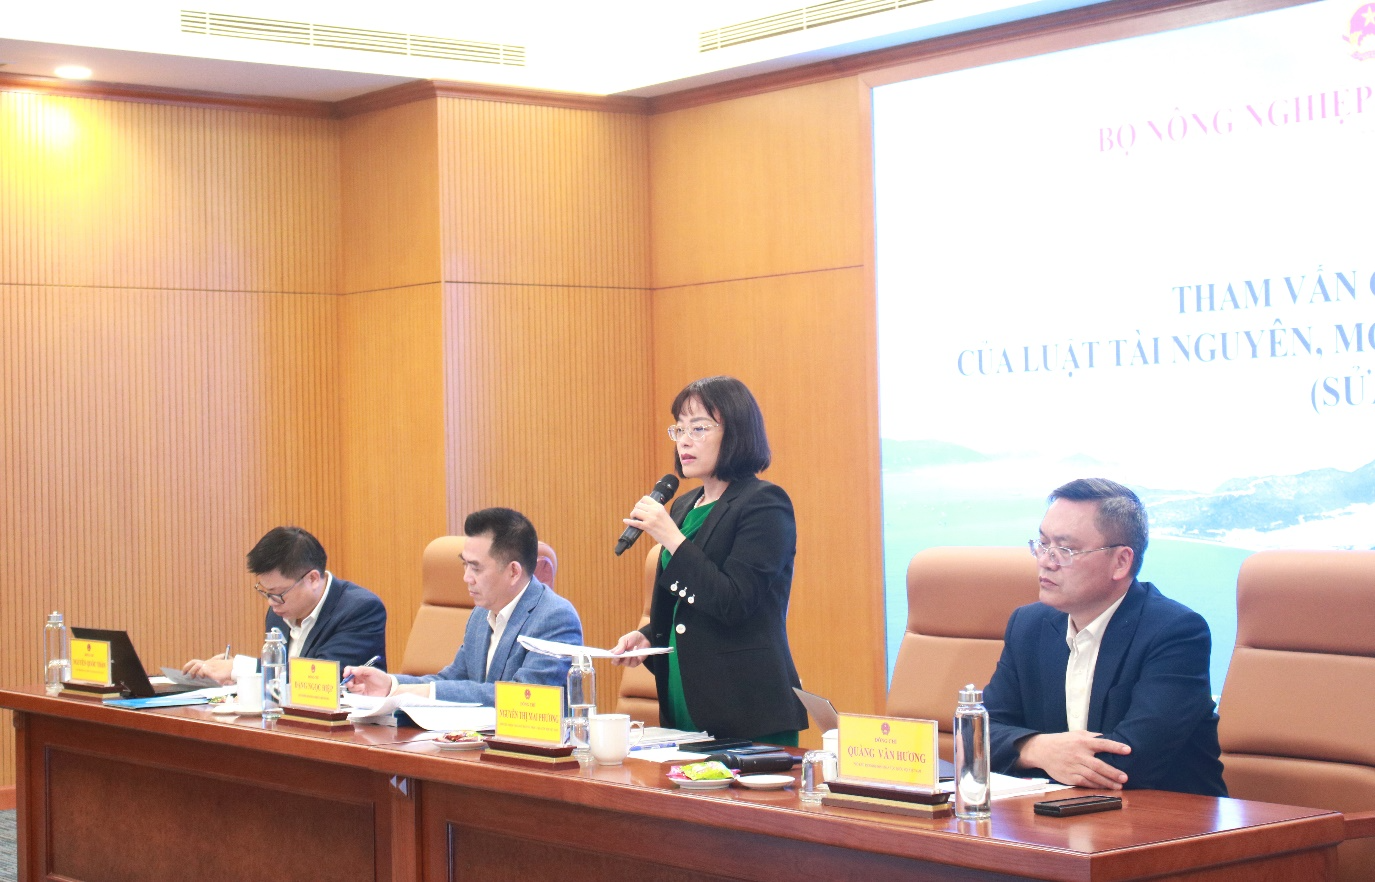
Sau 10 năm thi hành, Luật Tài nguyên, môi trường biển và hải đảo năm 2015 đã tạo nền tảng quan trọng cho quản lý tổng hợp tài nguyên và bảo vệ môi trường biển. Tuy nhiên, sự xuất hiện của các ngành kinh tế mới cùng nhu cầu sử dụng biển ngày càng đa dạng đang đặt ra yêu cầu phải đổi mới phương thức quản lý. Dự thảo Luật lần này hướng đến bước chuyển đáng chú ý: quản lý tổng hợp, thống nhất không gian biển quốc gia trên cơ sở quy hoạch, dữ liệu, khoa học, công nghệ và sự phối hợp giữa các ngành, địa phương.